引言
棚改貨幣化作為中國城鎮化進程中的一項重要政策,自2015年大規模推行以來,對三四線城市房地產市場、地方財政及居民生活產生了深遠影響。與此貨幣專用設備銷售(如銀行點鈔機、清分機、扎把機等)作為金融基礎設施的一部分,也與貨幣流通量、現金交易活躍度存在密切聯系。本文將探討棚改貨幣化的含義、成效與爭議,并分析其與貨幣專用設備銷售之間可能存在的關聯。
一、棚改貨幣化:政策背景與核心邏輯
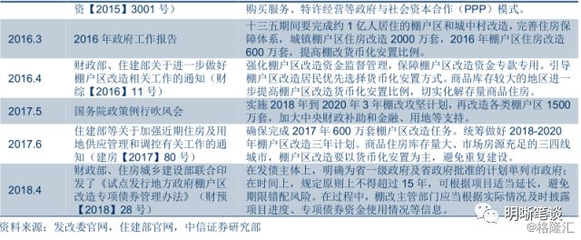
棚戶區改造(棚改)最初以實物安置為主,2015年后逐步轉向貨幣化安置,即政府直接以現金補償被拆遷居民,居民再自行購買商品房。這一轉變旨在:
- 去庫存:消化三四線城市積壓的房地產庫存。
- 拉動投資:通過房地產帶動上下游產業。
- 改善民生:讓居民自主選擇住房,提升居住質量。
其核心鏈條為:央行通過抵押補充貸款(PSL)向國開行等政策性銀行提供資金 → 地方平臺獲得貸款 → 拆遷居民獲得現金補償 → 居民購房 → 開發商回款 → 地方政府賣地償還貸款。
二、棚改貨幣化的積極效應與爭議
積極方面:
- 快速去化庫存,穩定了房地產市場。
- 改善了部分棚戶區居民的財產性收入。
- 推動了城市基礎設施升級。
爭議與問題:
- 推高三四線城市房價,加劇局部泡沫。
- 部分居民獲得大額現金后缺乏理財能力,導致消費透支或返貧。
- 增加地方政府隱性債務,依賴土地出讓金償還。
- 引發了關于“貨幣化”是否導致貨幣超發的討論。
三、貨幣專用設備銷售:與棚改貨幣化的潛在關聯
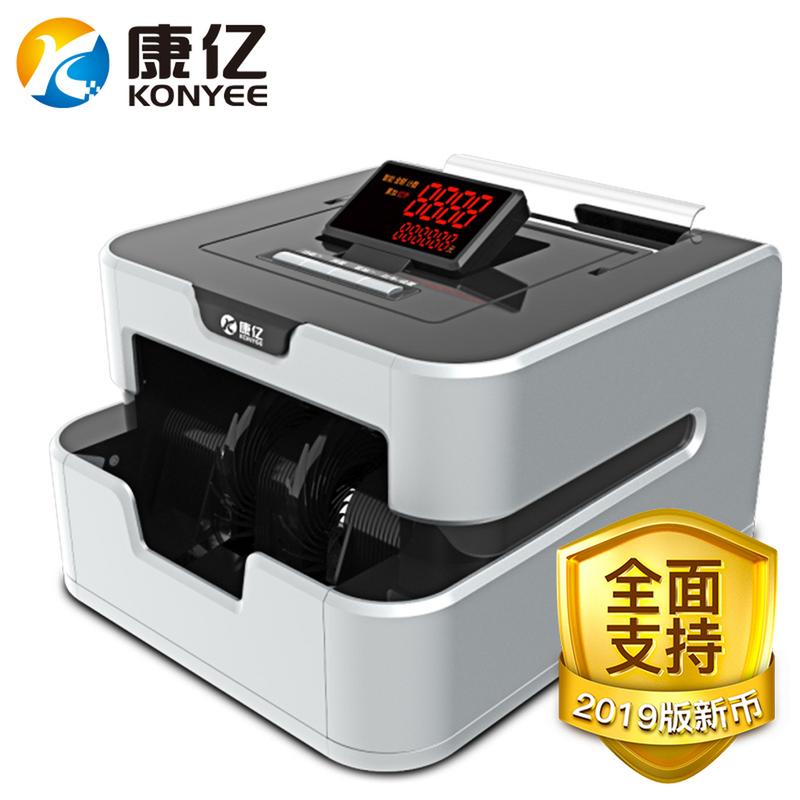
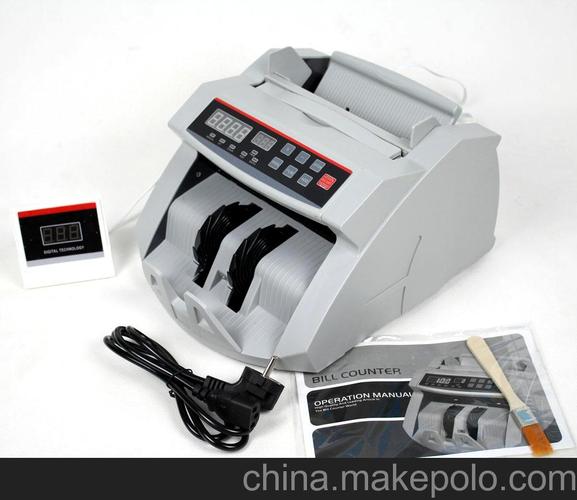
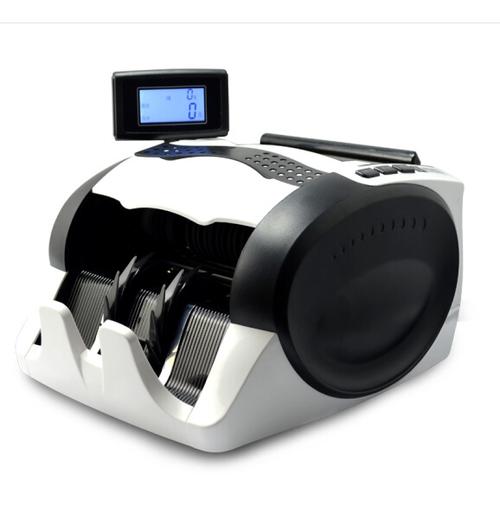
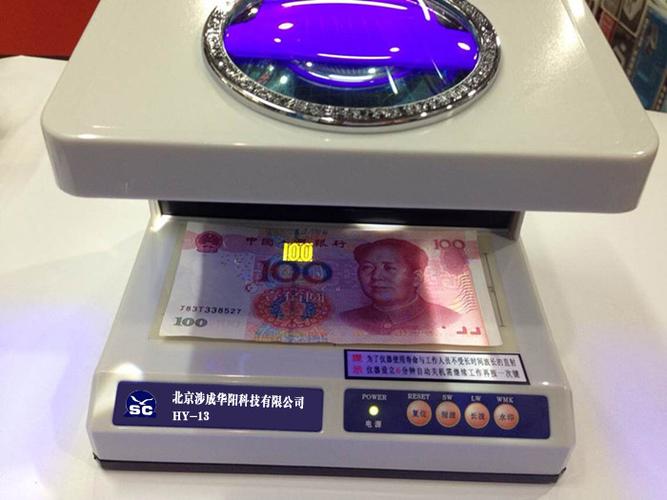
貨幣專用設備主要包括點鈔機、清分機、捆鈔機、ATM機及相關耗材,其銷售情況通常與以下因素相關:
- 現金流通量:棚改貨幣化短期內向特定人群投放大量現金,可能增加現金交易需求,理論上會刺激點鈔機、清分機等設備銷售。
- 銀行網點改造:棚改區域居民集中購房、辦貸,銀行網點業務量上升,可能更新或增配現金處理設備。
- 房地產相關現金流轉:雖然購房通常通過轉賬完成,但裝修、建材等下游行業仍有現金交易,間接帶動設備需求。
這種關聯并非線性。隨著移動支付普及,現金使用率持續下降,貨幣專用設備行業整體呈現萎縮趨勢。棚改貨幣化的短期脈沖效應,部分被非現金支付方式抵消。
四、數據與實證觀察
- 2016-2018年棚改貨幣化高峰期,三四線城市現金投放量有所增加,但同期移動支付交易額也高速增長。
- 貨幣專用設備(如點鈔機)銷量在2015-2017年出現小幅反彈,尤其在棚改重點省份(如安徽、山東),但2018年后隨政策收緊和支付習慣改變而回落。
- 部分銀行采購記錄顯示,棚改區域網點大額現金處理設備更新頻率略高,但整體銷售占比有限。
因此,可以認為棚改貨幣化對貨幣專用設備銷售存在局部、短期、非主導性的拉動作用,而非全局性影響。
五、反思與展望
- 政策退出后的回聲:2020年后棚改貨幣化逐步退潮,貨幣專用設備銷售重回由技術替代和現金萎縮主導的長期趨勢。
- 現金與支付的未來:即便有大額現金投放場景(如拆遷補償、農村分紅),數字化支付仍是主流,設備銷售難以再現高增長。
- 對企業的啟示:貨幣專用設備廠商需轉向智能化、多功能(如鑒偽、清分、聯網)方向,并拓展海外市場,而非依賴政策脈沖。
- 對監管的提醒:棚改貨幣化的經驗說明,短期貨幣投放需與實體去庫存、居民保障相協調,避免資金空轉或資產泡沫。
##
棚改貨幣化是中國特定階段的政策工具,其成敗得失已進入學術與政策反思范疇。它與貨幣專用設備銷售之間存在一定但有限的聯系:前者能在短期內小幅提振現金處理設備需求,但無法逆轉行業因支付方式變革而面臨的長期挑戰。理解這一關聯,有助于我們更冷靜地看待政策傳導的微觀效應,也為未來金融基礎設施的規劃提供參考。